
📖 투자 철학의 뿌리
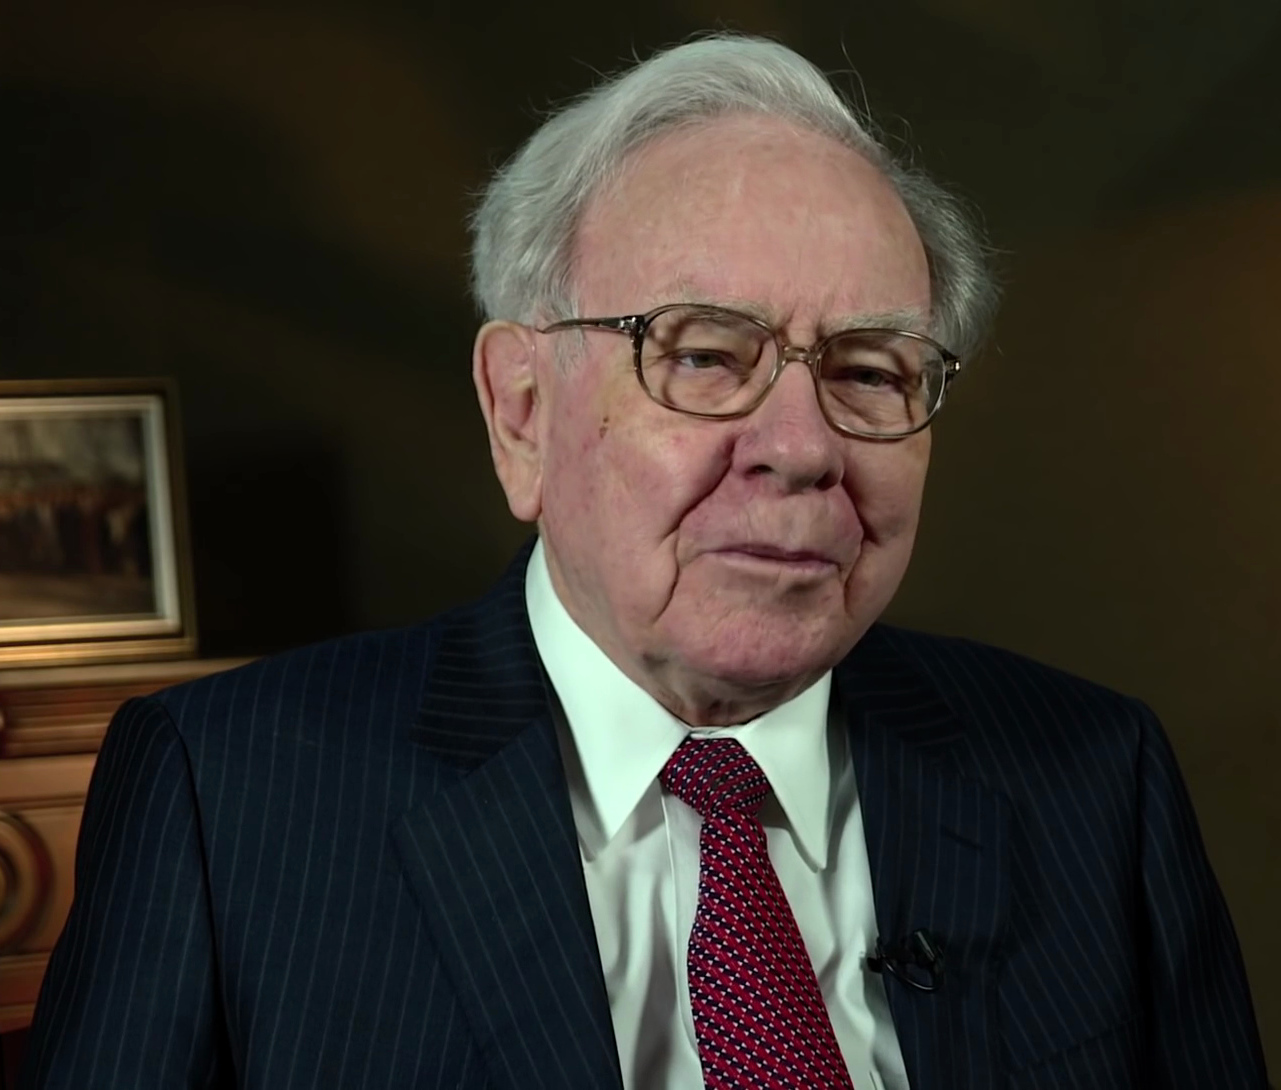
버핏의 투자 철학은 두 스승의 결합이다. 벤저민 그레이엄에게서 "내재가치보다 싸게 사라(안전마진)"는 정량적 규율을 배웠고, 찰리 멍거의 영향으로 "훌륭한 기업을 적정 가격에 사라"는 방향으로 진화했다. 그는 주식을 시세 티커가 아니라 기업의 일부로 바라본다. 주가는 단기적으로 시장의 인기투표 결과이지만, 장기적으로는 기업 가치를 반영한다고 믿는다.
버핏이 코카콜라(1988), 아메리칸 익스프레스, 애플(2016)에 투자한 공통점은 강력한 경제적 해자(Economic Moat)다. 브랜드 파워, 전환 비용, 네트워크 효과, 원가 우위 — 이 4가지 해자 중 하나 이상을 가진 기업만이 장기적으로 경쟁자를 막아낼 수 있다고 본다.
🏰 핵심 원칙 5가지
💬 서학개미를 위한 대표 명언 해석
📊 버핏 스타일 체크리스트
| 항목 | 버핏의 기준 | 미국 주식 적용 예시 |
|---|---|---|
| ROE | 15% 이상, 지속적 | AAPL 160%, MSFT 38% |
| 부채비율 | 낮을수록 좋음 | 현금 순보유 기업 선호 |
| 이익 마진 | 안정적이고 높음 | 소프트웨어·소비재 브랜드 |
| 경영진 신뢰도 | 주주 친화적, 솔직함 | 주주서한·IR 자료 독해 |
| 사업 이해도 | 능력 범위 안에 있어야 함 | 모르면 패스 |
🇰🇷 2026년 서학개미에게 주는 의미
2026년 미국 증시를 뒤흔든 두 개의 사건 — 중국 문샷AI '키미 K3' 공개로 촉발된 반도체 밸류에이션 재평가, 그리고 TSMC의 대규모 증설 계획을 둘러싼 'AI 과잉투자' 논쟁 — 은 버핏의 능력 범위(Circle of Competence) 원칙을 다시 꺼내보게 만든다. 반도체 섹터 지표(SMH)는 6월 말 고점 대비 20% 넘게 조정받았고, JP모건은 '지금이 매수 기회'라 말하는 반면 번스타인은 '중국 AI가 구조적으로 점유율을 가져가는 신호'라고 정반대로 해석한다. 이렇게 전문가조차 의견이 갈릴 때가 바로 버핏이 말하는 '내가 정말 이해하고 있는가'를 스스로에게 물어야 할 시점이다.
버핏은 평생 반도체 설계나 파운드리 수율처럼 기술 변화 속도가 극단적으로 빠른 산업을 의도적으로 피해왔다. 그가 애플에 투자한 것도 반도체 기업이 아니라 강력한 브랜드 충성도와 전환 비용을 가진 '소비재 기업'으로 판단했기 때문이다. 서학개미가 2026년 이 원칙을 적용한다면: TSMC의 첨단 공정 수율이나 HBM 가격 사이클을 설명할 수 없는 채로 관련주를 추격 매수하는 것은 능력 범위 밖의 투자다. 질문을 바꿔야 한다 — '이 기업이 10년 뒤에도 지금과 같은 경쟁우위를 유지할 것인가, 아니면 지금의 주가는 산업 전체의 낙관적 서사에 편승한 것인가.'
이번 조정 국면에서 특히 주목할 대상은 SK하이닉스 나스닥 ADR(SKHY)과 스페이스X(SPCX) 같은 신규 상장주의 극단적 변동성이다. SKHY는 상장 직후 하루 만에 두 자릿수 등락을 반복했고, SPCX는 스타십 13차 발사 실패 소식 하나로 5% 넘게 급락하며 시가총액 1조 달러 이상이 증발했다. 버핏이라면 이렇게 말할 것이다 — '가격의 변동성과 사업 가치의 변동성은 별개다.' 발사가 일주일 늦춰졌다고 스페이스X의 로켓 재사용 기술 경쟁력이 훼손된 것은 아니다. 오히려 시장의 단기 패닉은 안전마진을 만들어내는 기회일 수 있다 — 단, 그 기업의 내재가치를 스스로 계산할 수 있다는 전제하에서만 유효한 이야기다. 계산할 수 없다면, 그건 그저 또 다른 도박일 뿐이다.
2026년 고금리 국면이 예상보다 길어지며 반도체·성장주 밸류에이션 재평가가 반복되는 지금, 버핏이 오랫동안 지켜온 현금 보유 전략도 참고할 가치가 있다. 버크셔는 시장이 과열됐다고 판단하면 신규 매수 대신 현금 비중을 늘려왔고, 그 현금은 위기 때 실탄이 됐다. 서학개미도 모든 자금을 상시 투자 상태로 유지하기보다, 밸류에이션이 합리적인 구간이 다시 열릴 때까지 일부 현금을 보유하는 전략을 고려할 수 있다. 이는 시장을 예측해 타이밍을 맞추려는 것이 아니라, 좋은 기회가 왔을 때 실탄이 남아있어야 한다는 지극히 실용적인 이유에서다.
버핏의 '가격은 지불하는 것, 가치는 얻는 것'이라는 원칙은 2026년 넷플릭스 사례에서 특히 선명하게 드러난다. 넷플릭스는 2분기 EPS를 근소하게 상회했음에도 3분기 가이던스가 컨센서스를 밑돌자 이틀 만에 15% 넘게 폭락했다. 숫자(실적)는 나쁘지 않았지만 서사(향후 성장 둔화 우려)가 나빴다는 이유만으로 시장은 가격을 크게 깎았다. 버핏이라면 이 괴리 자체에 주목했을 것이다 — 단기 가이던스 실망으로 주가가 기업의 장기 현금창출력보다 더 크게 빠졌다면, 그 괴리가 바로 안전마진의 후보지가 된다. 다만 이때도 '왜 가이던스가 실망스러웠는가'를 능력 범위 안에서 설명할 수 있어야 한다는 전제는 동일하다. 참여도 둔화가 일시적 콘텐츠 공백 때문인지, 구조적인 요금 인상 저항 때문인지를 구분하지 못한다면, 이 역시 능력 범위 밖의 판단이 된다. 버핏식 투자의 진짜 어려움은 원칙을 아는 것이 아니라, 원칙을 적용할 만큼 해당 기업을 깊이 이해하는 데 드는 시간과 노력을 실제로 들이는 것이다. marketbrief 데일리 브리핑에서 매일 업데이트되는 반도체 섹터 동향과 개별 기업 실적 캘린더를 함께 참고하면, '이 기업을 정말 이해하고 있는가'라는 질문에 스스로 답하는 데 필요한 재료를 꾸준히 쌓아갈 수 있다.
📚 입문 추천 자료
- 버크셔 해서웨이 주주서한 (1965~현재, berkshirehathaway.com 무료) — 버핏 철학의 1차 자료
- 『현명한 투자자』 벤저민 그레이엄 저 — 버핏이 "투자에 관한 최고의 책"이라 부른 필독서
- 『워런 버핏의 주주 서한』 로렌스 커닝엄 엮음 — 주주서한 핵심 발췌 및 해설
🎯 워런 버핏식 ETF 포트폴리오 예시
실제 투자 철학을 ETF로 근사한 예시이며, 워런 버핏이 직접 제시한 포트폴리오가 아닙니다.
내 포트폴리오는 워런 버핏식으로 준비돼 있을까?
보유 종목을 등록하면 집중도·환노출을 무료로 진단해 드립니다.
※ 인용구는 이해를 돕기 위한 의역이며, 본 페이지는 정보 제공·교육 목적의 참고 자료로 특정 종목·전략의 매수·매도를 권유하지 않습니다.
다음 대가 이야기를 메일로
새 인사이트와 매일의 시장 브리핑을 메일로 보내드립니다. 무료이고 언제든 해지할 수 있습니다.