
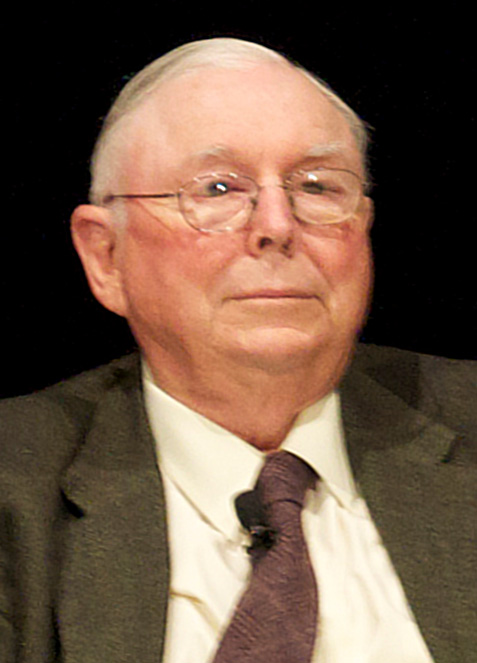
📖 멍거는 누구인가
찰리 멍거는 워런 버핏의 50년 파트너이자 버크셔 해서웨이의 공동 설계자다. 그가 없었다면 버핏은 그레이엄식 "담배꽁초 투자(싸고 형편없는 기업 단기 투자)"에서 벗어나지 못했을 것이다. 멍거는 버핏에게 "형편없는 기업을 아주 싸게 사는 것보다, 훌륭한 기업을 적정 가격에 사는 것이 낫다"는 철학적 전환을 일으켰다. 그 첫 번째 사례가 시즈 캔디(See's Candies, 1972) 인수였다.
멍거의 가장 독보적인 기여는 다학제적 정신 모델(Latticework of Mental Models) 개념이다. 투자 판단에 경제학·심리학·물리학·생물학·역사·수학 등 다양한 학문의 핵심 모델을 격자처럼 엮어 적용하면, 단일 분야 전문가보다 훨씬 명확한 현실 인식이 가능하다고 주장했다.
🧠 핵심 원칙: 정신 모델 5가지
💬 대표 명언 해석
🇰🇷 2026년 서학개미에게 주는 의미
멍거는 평생 '무엇이 나를 파산시킬 것인가'를 먼저 계산했다. 이 역발상적 접근은 2026년 반도체 랠리와 조정이 반복되는 지금 서학개미에게 유난히 유효하다. 문샷AI의 '키미 K3' 공개로 촉발된 '딥시크 모멘트 2.0' 공포 하루 만에 TSMC가 7%, SK하이닉스가 10%대 폭락했다. 이런 급락장에서 멍거식 질문은 '지금 사야 하나'가 아니라 '나는 이 하락에 어떻게 반응하도록 설계된 투자자인가'다.
멍거가 강조한 '오판의 심리학(Psychology of Human Misjudgment)' 25가지 편향 중 2026년 서학개미에게 가장 위험한 셋을 꼽자면 사회적 증거(Social Proof), 손실 회피(Loss Aversion), 확증 편향(Confirmation Bias)이다. 소셜미디어와 커뮤니티에서 SK하이닉스 ADR(SKHY)이 상장 직후 폭등했다는 소식이 퍼지면 '나만 놓치고 있다'는 사회적 증거 편향이 작동한다. 반대로 SPCX가 스타십 발사 실패로 5% 급락하면, 손실 회피 편향 때문에 이미 물린 투자자는 '조금만 더 버티면 회복될 것'이라는 확증 편향적 뉴스만 골라 읽게 된다.
멍거의 해법은 단순하지만 실행하기 어렵다 — 자신의 투자 논리에 반대되는 증거를 의도적으로 찾아라. TSMC 증설 계획을 두고 JP모건은 '매수 기회', 번스타인은 '경쟁 심화 신호'라고 정반대로 해석한다. 이 두 시각을 모두 이해하지 못한 채 한쪽 의견에만 의존한다면, 그것 자체가 확증 편향이다. 멍거라면 두 리포트를 모두 읽고, 각각의 논리가 무너지는 조건이 무엇인지부터 파악하라고 조언했을 것이다.
'거꾸로, 언제나 거꾸로 생각하라(Invert, always invert)'는 멍거의 대표 원칙을 레버리지 ETF에 적용해보자. SOXL(반도체 3배 레버리지) 매수를 고려한다면, '얼마를 벌 수 있는가'보다 '어떤 시나리오에서 이 포지션이 재기 불능 수준으로 무너지는가'를 먼저 계산해야 한다. 반도체 지수가 6월 고점 대비 20% 조정받은 상황에서 3배 레버리지 상품은 이미 실제 지수 하락폭의 몇 배에 달하는 손실을 냈을 것이다. 레버리지의 복리 효과(변동성 손실, Volatility Decay)는 상승장에서는 눈에 띄지 않다가 조정장에서 계좌를 파괴한다 — 이것이 멍거가 말하는 전형적인 '파산으로 가는 길'이다.
2026년처럼 뉴스 하나(중국의 새 AI 모델, 중동 지정학 리스크, 신규 상장주의 발사 실패)가 하루 만에 시장 서사를 뒤집는 장세에서, 멍거의 정신 모델 격자(Latticework of Mental Models)는 단일 산업 뉴스에 매몰되지 않고 심리학·경제학·역사를 넘나들며 사고하는 훈련이 된다.
멍거가 특히 경계한 편향 중 하나가 '시기(envy)'다. 주변에서 SK하이닉스 ADR로 하루 만에 큰 수익을 냈다는 이야기를 들으면, 논리적 근거 없이 '나도 지금이라도 들어가야 하나'라는 충동이 생긴다. 멍거는 이를 '시기심이야말로 7대 죄악 중 유일하게 즐거움이 전혀 없는 죄'라고 표현하며, 남의 수익률을 기준으로 자신의 투자 결정을 내리는 것을 강하게 경계했다. 2026년처럼 특정 종목이 하루 만에 10% 넘게 움직이는 뉴스가 실시간으로 커뮤니티에 공유되는 환경에서는 이 편향이 그 어느 때보다 빠르게 전염된다. 멍거식 해법은 명확하다 — 다른 사람이 얼마를 벌었는지가 아니라, 그 종목이 지금 이 가격에서 나의 투자 기준을 충족하는지만 스스로에게 물어라. 격자형 사고와 오판의 심리학을 함께 쓰면, 하나의 뉴스에 대한 시장의 즉각적 반응(가격 변동)과 그 뉴스가 실제로 기업 가치에 미치는 영향(펀더멘털 변화)을 분리해서 판단하는 훈련이 된다. 이 둘을 구분하지 못하는 것이야말로 멍거가 평생 경고한 '단순한 심리적 오류가 만드는 값비싼 투자 실수'의 전형이다. marketbrief의 반도체 섹터·개별 종목 실적 캘린더를 꾸준히 확인하는 것이 이 둘을 구분하는 재료가 된다.
📚 입문 추천 자료
- 『Poor Charlie's Almanack』 (한국어판: 『가난한 찰리의 연감』) — 멍거의 연설과 철학 집대성
- 『Seeking Wisdom: From Darwin to Munger』 피터 베벨린 저 — 멍거의 정신 모델을 체계적으로 정리
- 버크셔 주주서한 (버핏·멍거 공동 사고의 결과물)
🎯 찰리 멍거식 ETF 포트폴리오 예시
실제 투자 철학을 ETF로 근사한 예시이며, 찰리 멍거가 직접 제시한 포트폴리오가 아닙니다.
내 포트폴리오는 찰리 멍거식으로 준비돼 있을까?
보유 종목을 등록하면 집중도·환노출을 무료로 진단해 드립니다.
※ 인용구는 이해를 돕기 위한 의역이며, 본 페이지는 정보 제공·교육 목적의 참고 자료로 특정 종목·전략의 매수·매도를 권유하지 않습니다.
다음 대가 이야기를 메일로
새 인사이트와 매일의 시장 브리핑을 메일로 보내드립니다. 무료이고 언제든 해지할 수 있습니다.